家居装修知识网
逆势而上 梵客家装接手原爱空间、全包圆核心店面
10月13日下午,梵客家装举办战略布局媒体座谈会,创始人李静对外宣布,梵客家装成功拿下原爱空间北四环店与原全包圆西三环店的场地租赁权,两处新馆预计在2026年底正式开业。随着本次门店资产调整落地,梵客家装在北京市场将形成十里河店、北四环店、西三环店三大大型体验馆的全新布局。优质商圈店面矩阵的落成,将进一步夯实梵客家装在北京区域的市场占有率增长根基。
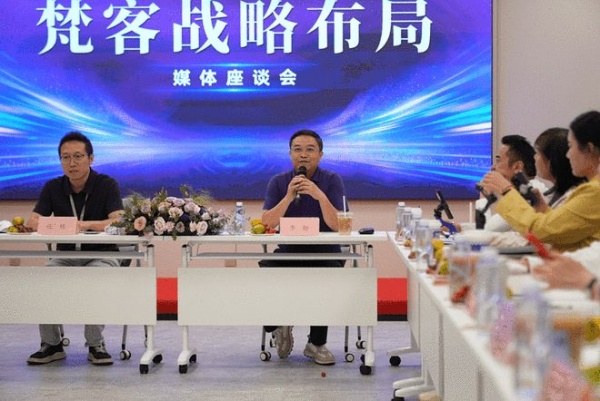
家装行业进入深度调整周期,头部装企门店更迭、品牌进退成为常态。多家曾经风光的整装品牌收缩、离场,也有外部品牌大举进军,北京家装市场的竞争格局,正在迎来一次深刻重塑。在行业洗牌的大背景下,梵客家装的这一轮门店战略调整,成为当下京城家装存量市场极具代表性的样本事件。
1、门店战略优化:构建北京三店新格局,实现租金结构优化
本轮门店布局,并非简单新增门店扩张,而是一次门店资产的结构性置换与升级。按照规划,新店落地后,梵客家装将拥有十里河、北四环、西三环三大体验馆,完成覆盖北京南、北、西核心区域的网点布局。其中新获取的北四环店素有“京城家装第一店”的美誉,地处惠新西街北口地铁站旁,紧邻北四环主干道,区位醒目,交通通达性极强,此前为爱空间核心门店,曾创下亮眼经营业绩;梵客通过公开招标竞拍获得该场地租赁权,直接与一手房东完成签约。另一处新店面为原全包圆西三环店,占据京西家装消费的核心板块,覆盖西部片区家装客群。
门店置换方案同步明确:梵客原有奥体店将于2027年不再续租。对比奥体店,新签约北四环店整体营业面积更精简,空间规划更贴合当下家装体验馆的运营逻辑,租金定价也更加合理;西三环店租金同样处在可控区间。综合核算整体租赁成本,完成店面替换之后,梵客家装整体租金支出非但没有增加,反而实现下降,但是门店区位价值大幅提升。
后续两家新店还将开展全面店态升级改造。不再是传统的样板间陈列展厅,梵客计划在新馆内植入多元生活服务业态,丰富展厅体验内容,打造充满生活气息的家装体验馆。通过全新的店态设计、精选主材产品矩阵,改变传统家装展厅单纯选材看样的模式,为到店客户提供一站式、沉浸式家装消费体验。
网点布局完成之后,梵客可以依托南、西、北三大门店,覆盖北京不同区域的家装客户,降低客户到店的交通成本。黄金地段门店自带门头曝光效应,天然获取街边自然客流,放大线下门店自带的广告价值。更均衡的门店布局,既提升客户信任感,也为团队、合作伙伴注入信心,依托线下实体展厅持续承接自然到店流量,优化整体获客结构,为业绩增长筑牢线下底盘。
对于未来目标,李静将2027年定义为梵客家装“踩油门”的提速之年,依托全新三店布局,力争跻身北京家装市场占有率前两位。
2、逆势落子门店,不是盲目冒进,是基于行业周期的理性判断
在行业普遍收缩、大量家装企业缩减门店、谨慎投入的大环境下,梵客家装拿下两处核心店面,很容易被外界解读为激进扩张。但在梵客创始人李静看来,本次布局,是顺应行业周期变化做出的理性决策,并非赌式冒进。
行业底层规则正在发生改变。两大政策变量正在抬高家装行业准入门槛:一方面,公积金可用于装修落地,但要求企业必须具备住建委专业装修资质;另一方面,家装资金托管逐步成为行业主流趋势,先装修后付款模式普及,对装企资金实力、履约能力提出硬性要求。双重变化加速行业优胜劣汰,缺乏资质、资金薄弱、交付能力不足的中小装企会加速出清,市场份额会持续向具备合规资质、稳定交付能力的头部本土企业集中。这正是梵客看好当下窗口期、选择布局优质门店的核心底层逻辑。
市场空窗期,优质商业铺面出现价格洼地。部分退场品牌释放出核心商圈的优质大店资源,租金谈判空间更好,是抢占核心线下流量入口的好时机。家装消费依旧存在巨大存量需求,二手房翻新、老房改造的需求持续释放,市场需求没有消失,只是客户更加谨慎,更愿意选择稳健、履约有保障的本地装企。
与此同时,梵客内部经营基本面支撑门店战略落地。企业多年保持正向盈利,内控体系成熟,现金流健康,具备承接门店投入的底气。本次置换模式,关停奥体店,用更低的综合租金成本,换取两处地段更好的核心门店,以资产置换的方式,用可控投入换取长期线下流量价值,用更优门店布局抓住行业洗牌带来的份额机会。
梵客的底层思路清晰:整装赛道本身没有失效,只是行业竞争门槛持续拉高。行业洗牌,淘汰的是经营不健康、交付不稳定的企业,对于稳健经营的品牌而言,行业下行周期恰恰是抢占市场份额的窗口期。
3、穿越行业低迷周期,梵客家装持续稳健增长的底层密码
在家装行业多轮起伏波动之中,梵客家装能够保持持续稳定增长,成为北京整装赛道的标杆本土企业,背后是一套长期坚持的经营体系,核心可以总结为三点。
第一,坚持独立自主发展,无外部资本干预,发展节奏完全以盈利为前提。梵客家装自创立以来没有引入外部融资,股权高度集中,企业决策不受资本短期业绩压力裹挟,不会为了扩张牺牲利润,不盲目冒进。所有战略动作都建立在盈利基础之上,量力而行稳步发展,经营稳定性更强。企业的增长逻辑不是靠烧钱换规模,而是靠良性盈利积累,一步一步扩大经营底盘。
第二,一米宽,万米深,深耕单一城市,拒绝跨城粗放扩张。梵客选择扎根北京本地市场,不盲目全国拓店,集中全部资源深耕北京区域家装用户。单一城市深耕的战略,倒逼企业必须持续打磨本地供应链、施工交付、服务体系与客户口碑。没有多城市业务分散资源,所有团队精力聚焦北京市场,把产品、体验、交付全链路做深做透,用本地化服务构筑竞争壁垒。
第三,完善内控体系,均衡发力,落地“五好家装标准”。梵客核心管理团队均拥有数十年家装行业经验,熟悉家装全链条风险点,从前端获客、设计、供应链管理,到施工交付、售后维保均衡发力,没有短板。在此基础上,梵客落地“五好家装标准”——好品牌、好产品、好体验、好交付、好服务,把抽象的服务理念转化成可落地、可量化的动作。前端品牌影响力,后端交付满意度双向赋能,形成正向循环,逐步建立“好家装,找梵客”的本地用户心智。
在获客层面,梵客搭建多维获客体系,付费投放只是获客渠道之一。品牌搜索、门店自然客流、老客户转介绍、老客户二次复购与口碑回单共同构成流量来源。目前付费投流和非付费自然流量占比为6:4,企业长期目标是优化至5:5,持续降低对付费流量投放的依赖。新门店落地后,线下自然客流的增长,会加速这一目标落地。
面向未来,梵客还将围绕五好家装标准进行全方位升级。品牌层面,借助行业洗牌空窗期加大品牌投放;联合中信银行落地家装资金托管,落地先装修后付款,强化资金安全保障。产品与体验层面,持续精选材料,升级展厅业态;交付服务层面,延长质保年限、拉长无理由退款期限、加大工程延期赔付力度,持续拉高服务与交付标准,持续放大竞争优势。
梵客家装创立于2007年,是北京本土一站式整装企业,具备住建委正规装修资质、高新技术企业,中国建筑装饰协会会员单位,主打个性化整装,多年入选北京广播电视台《生活+》施工联盟单位。企业打造实景样板间、德标工艺展示区、主材选样区,依托标准化设计、施工、交付体系,践行“好而实惠,省心放心”理念,打造透明家装服务。
4、门店更迭背后,北京家装市场正在发生深刻变化
梵客本次门店置换的案例,是北京家装存量市场格局重塑的缩影。曾经依靠增量新房红利的家装时代彻底结束,市场正式全面进入存量博弈阶段,老房翻新、二手房改造成为市场需求主力。行业竞争逻辑发生根本性转变。
第一,行业加速优胜劣汰,市场集中度持续提升。过去依靠资本加持、高速扩张的整装品牌陆续收缩离场,行业正在出清现金流薄弱、交付能力不足、靠低价引流的企业。家装行业的竞争,从比拼营销规模、门店数量,转向比拼现金流健康度、交付履约能力、本地化服务能力。具备合规资质、稳定交付、健康现金流的本土头部企业,将持续收割退场品牌释放出来的客户资源、门店渠道资源。
第二,门店价值逻辑重构:从“开店扩张”到“门店资产优化”。过去家装企业开店,追求门店数量、展厅面积;现在优质装企的门店战略更加理性,不再盲目开大店,优先评估门店租金成本、自然客流产出、区位价值。门店不再单纯作为展示展厅,同时承担获客、品牌信任背书、客户体验的多重功能,低效门店被淘汰,核心商圈优质店面资源被头部品牌接手。梵客本次置换店面,正是这一新逻辑的典型代表。
第三,客户决策逻辑转变,安全性、确定性成为家装消费首要考量。经历多起家装企业暴雷事件,北京家装消费者选择装修公司时,不再只对比报价高低,更加看重企业经营稳定性、资金安全保障、交付落地能力、售后保障。具备资金托管、明确赔付承诺、本地长期经营的品牌,更容易获得客户信任。单纯低价价格战的吸引力持续减弱,价值、交付、履约能力成为新的竞争主线。
第四,整装模式没有消亡,只是竞争门槛显著抬高。市场不是不需要整装,而是淘汰了低品质、低履约能力的整装。政策层面的资质要求、资金托管等规则落地,持续抬高行业准入门槛,未来家装行业会更加规范化。
行业洗牌仍在持续,头部品牌此消彼长。梵客家装抓住行业周期窗口完成门店布局升级,是本土装企深耕存量市场的一次重要实践。在充满不确定性的家装周期里,坚持稳健经营、深耕本地、做好交付的企业,有望持续穿越周期,成为存量时代的长期赢家。
相关知识推荐
逆势而上 梵客家装接手原爱空间、全包圆核心店面
梵客家装新品发布会圆满举行,F13智享版整装启幕发售
迭代升级再启新篇,梵客家装F13智享版整装重磅发布
家居行业寒冬,为何Aibetter爱贝特不锈钢橱柜能实现逆势增长?
2026花样新品季 | 大卫地板·禧梵全屋 给家的心动优解
全包圆向上破局:实现从“装得起”到“装得好”的价值跃迁
逆势启新程:威尔斯陶瓷庆阳旗舰店开业,全国终端焕新加速跑
梵蒂斯副总裁胡造奇:在变革中领跑高端入户门赛道
2026年5月北京二手房装修公司推荐:五大选择指南空间改造评测专业价格
同心逆战,聚势共行